比特幣抵押借款完整解析:LTV 試算、清算機制、CeFi 與 DeFi 差異、2022 倒閉潮與台灣現況
比特幣抵押借款是把比特幣押給平台或智能合約,借出穩定幣或現金,不必賣掉比特幣;代價是要付利息,而且比特幣一旦跌破清算線,抵押品會被強制賣出並扣罰金。截至 2026 年 10 月,本站查找的台灣在地交易所(MAX、BitoPro 等)都沒有提供以比特幣抵押借新台幣的服務。
3 分鐘重點摘要
- 比特幣沒有原生 staking;平台上的「質押借幣」其實是抵押借款,借款人要付利息,不會拿到收益。
- LTV=借款 ÷ 抵押品市值。以新台幣 100 萬元抵押品借 50 萬元、清算線 80% 試算,比特幣跌約 37.5% 就會被清算。
- CeFi 平台保管你的比特幣,DeFi 由智能合約保管;前者有挪用與倒閉風險,後者有合約漏洞與清算罰金。
- 2022 年 Celsius、Voyager、BlockFi、Genesis 相繼凍結提領並破產,法院曾認定用戶存入的幣屬於平台。
- 2026 年 7 月公布的虛擬資產服務法把借貸列為需許可的業務,子法仍在制定中;借款前先確認業者在哪些地區持有牌照,以及出事時的申訴管道。
風險聲明本文僅為資訊整理,不構成任何投資建議。加密資產價格波動劇烈,可能損失全部本金,請自行研究並評估風險。
DEFINITION / 定義
比特幣抵押借款是什麼?和「比特幣質押」差在哪裡
定義比特幣抵押借款,是把比特幣交給平台或智能合約作為擔保品,借出美元穩定幣、新台幣或其他資產;借款期間比特幣仍算你的,但只要抵押品價值跌到約定門檻,就會被強制賣出還債。
很多人想用比特幣借錢,原因很單純:手上有比特幣,短期需要現金,卻不想把比特幣賣掉。抵押借款讓你在「保留比特幣」的同時拿到資金,等還清本金和利息,再把比特幣取回。概念和拿房子去銀行辦理房屋貸款很像,差別在於比特幣的價格在 1 天之內就可能大幅波動,平台會用程式即時盯著抵押品的價值,跌破門檻時不會先打電話跟你商量,而是直接處理抵押品。
這也是本文想先講清楚的重點:比特幣抵押借款不是「免費拿到現金」,而是用比特幣的價格風險,換一筆有利息的負債。借款人要同時承擔 3 件事:比特幣下跌時被清算的風險、利息成本,以及抵押品交給別人保管的風險。後面每一個段落,都是在拆解這 3 件事。
A比特幣能質押嗎?先分清楚 2 種「質押」
在中文搜尋裡,「比特幣質押」常常同時指 2 件完全不同的事。第 1 種是英文的 staking,意思是把代幣鎖進權益證明(Proof of Stake)網路參與驗證,換取獎勵;第 2 種是英文的 collateral,也就是本文談的「把資產押給別人當擔保品」。
比特幣本身採用工作量證明(Proof of Work),根據比特幣白皮書的設計,記帳權靠礦工的算力競爭決定,所以比特幣網路沒有原生的 staking 機制,持有比特幣不會因為「鎖起來」就自動產生網路獎勵。近年出現的 Babylon 等協議,讓使用者把比特幣鎖在比特幣鏈上,替其他權益證明網路提供安全性並領取獎勵,但這屬於另一套協議的設計,有被罰沒(slashing)、解鎖等待期與程式漏洞等額外風險,不是比特幣網路本身的功能。
反過來說,交易所或借貸平台上的「質押借幣」「質押借款」,其實是抵押借款:你不會因此拿到獎勵,反而要付利息。分清楚這 2 件事,就不會把「借錢要付利息」誤以為是「存幣賺收益」。如果你想了解收益型產品的風險,本站在加密生活的收益方案風險整理有另外說明。
HOW IT WORKS / 運作流程
比特幣抵押借款怎麼運作?從存入抵押品到取回的 5 個步驟
不論是中心化平台還是 DeFi 協議,流程大致相同,差別在於「誰保管比特幣、誰執行清算」。
把比特幣轉到平台的帳戶,或存進借貸協議的智能合約。在 DeFi 上,比特幣通常要先換成以太坊等鏈上可用的「包裝比特幣」,例如 WBTC 或 cbBTC,這一步本身就多了一層發行方與跨鏈風險。
平台會依抵押品市值給你一個「最高可借成數」,也就是最高 LTV。借得越接近上限,離清算線就越近。
借出的通常是美元穩定幣(如 USDC、USDT,種類說明見幣種介紹的穩定幣與主要幣種分類),少數平台可借法幣或其他加密貨幣。利息可能是固定利率,也可能隨資金供需浮動,有的平台以小時計息。
比特幣下跌或利息累積,都會推高 LTV。碰到追繳線時要補抵押品或還一部分錢;碰到清算線,抵押品會被賣出還債,通常還要多付一筆清算罰金。
還清本金與利息後,抵押品才會解鎖退回。若中途平台暫停提領或倒閉,就算你還得出錢,也可能拿不回比特幣。
這 5 個步驟裡,最常被忽略的是第 1 步與第 5 步:比特幣離開你的錢包之後,保管責任就落在別人身上,這和冷熱錢包與自行保管的差別是同一個問題。2022 年多家借貸平台倒閉時,問題正是出在這裡,後面會用實際案例說明。開始之前,也建議先把轉帳前檢查與資產保管習慣做好,避免在存入抵押品時就把幣轉錯地址。
LTV LIQUIDATION / 清算試算
LTV、追繳線與清算線:用新台幣算一次就懂
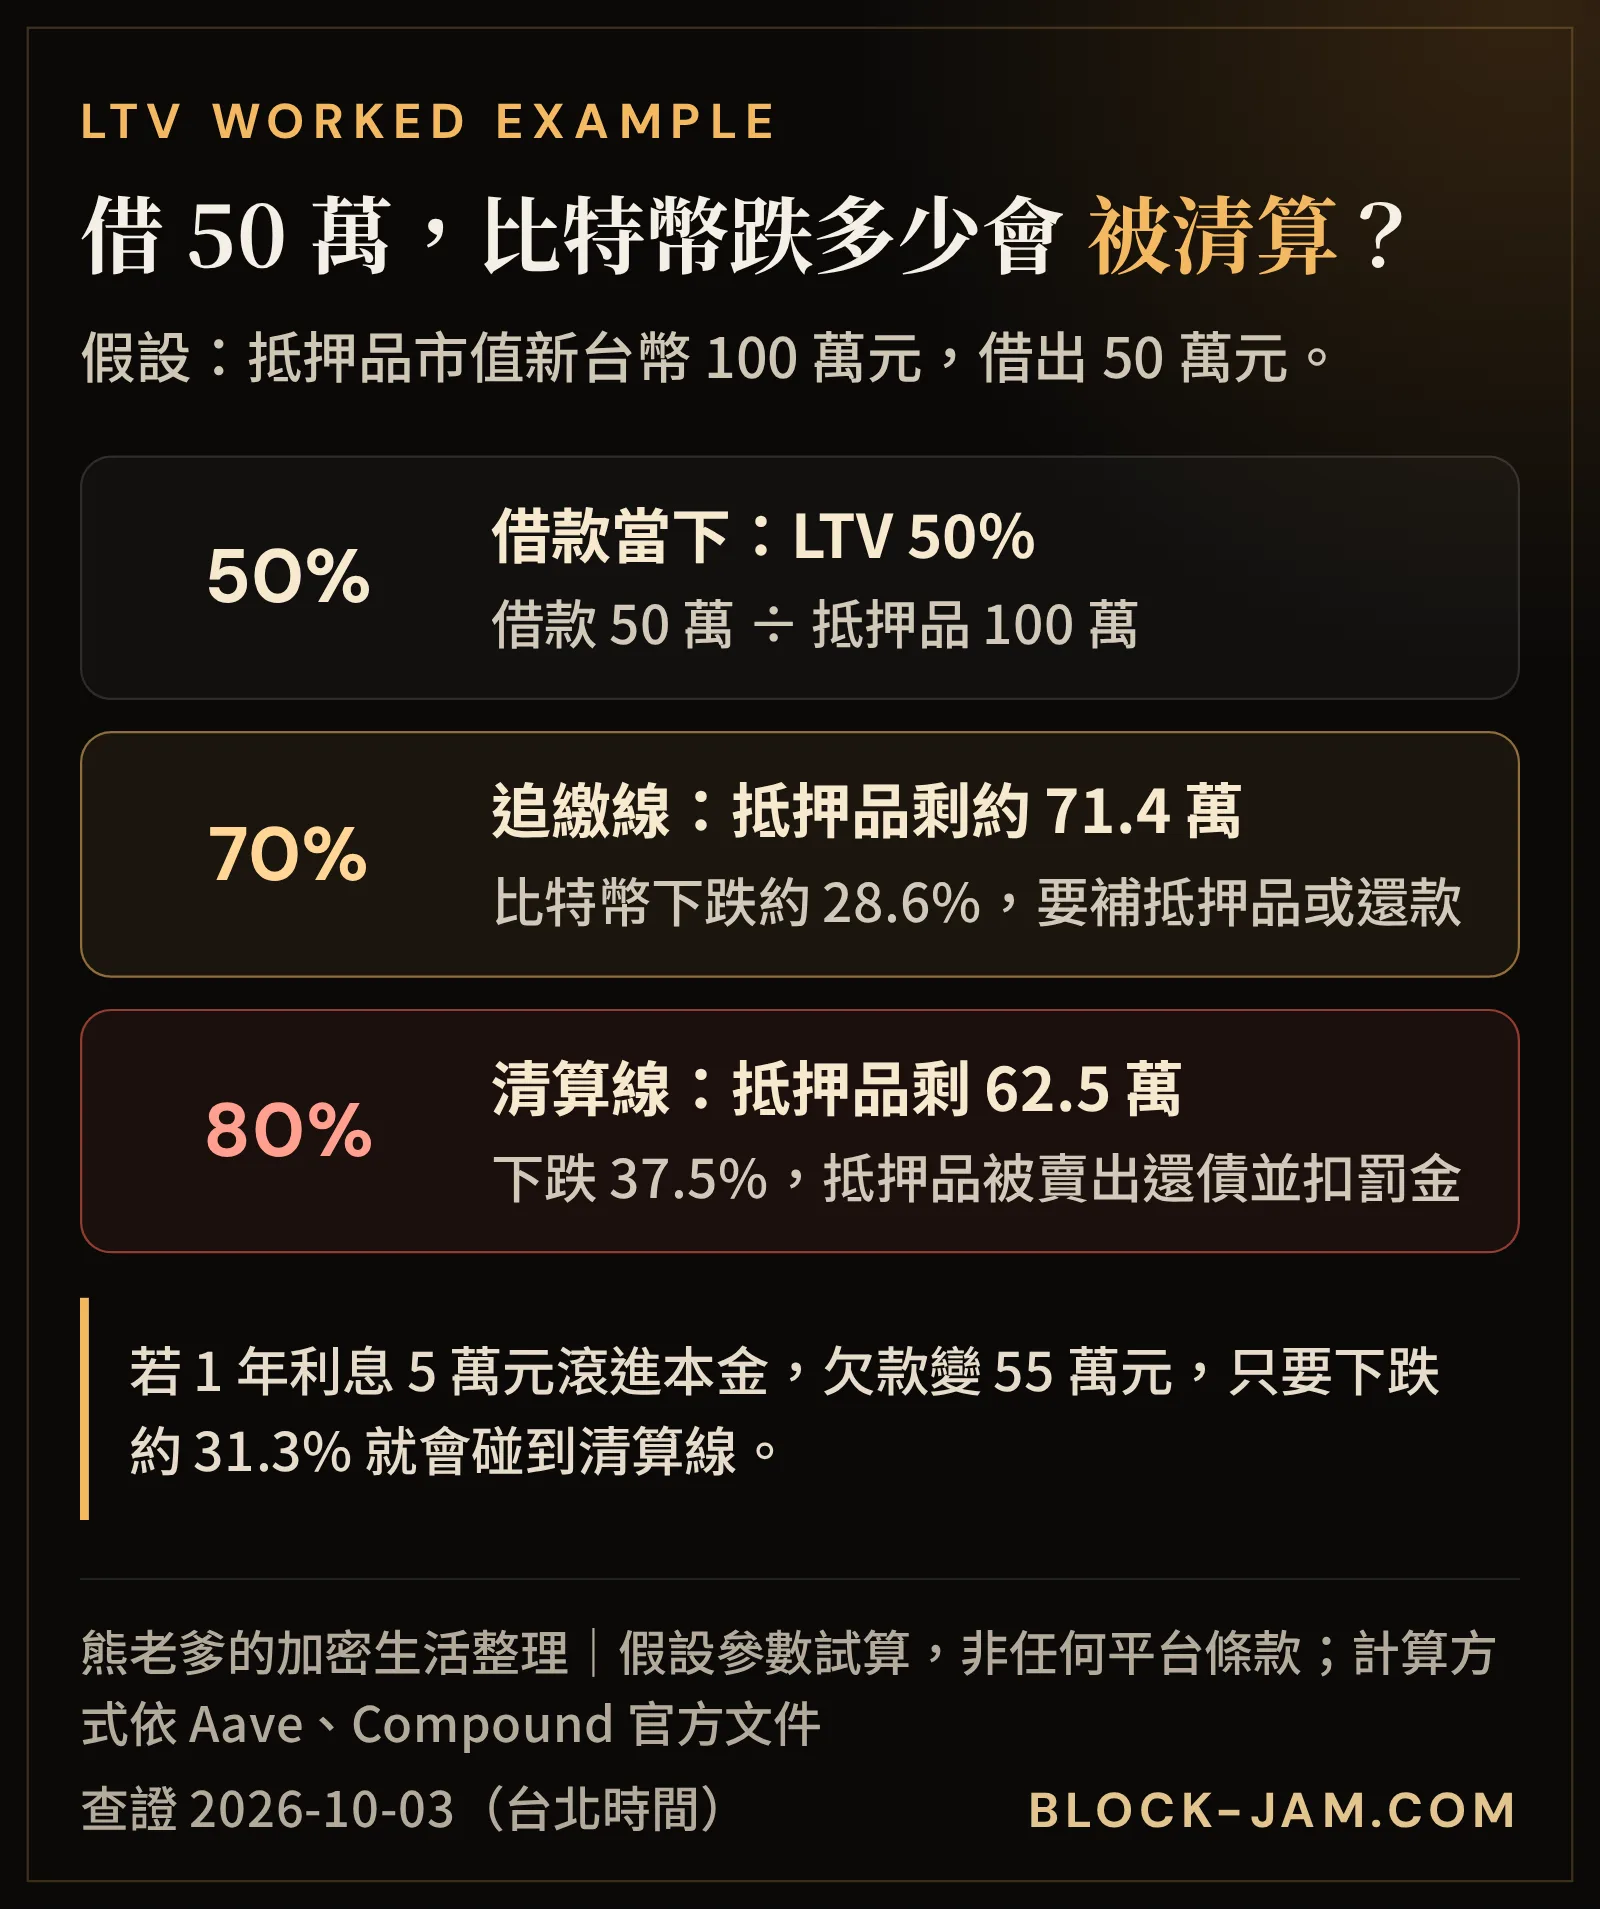
LTV(Loan-to-Value,貸款價值比)= 借款金額 ÷ 抵押品市值。它是比特幣抵押借款最重要的一個數字。
LTV 越高,代表你借的錢相對抵押品越多,緩衝越薄。平台通常會設 3 條線:最高可借 LTV(借款當下的上限)、追繳線(提醒你補抵押品或還款)、清算線(抵押品被強制賣出)。下面用一組刻意取整數的假設參數試算,方便看懂計算方式;它不是任何平台的實際條款。
| 情境 | 欠款 | 碰到追繳線時抵押品市值 | 碰到清算線時抵押品市值 | 可承受的跌幅(到清算線) |
|---|---|---|---|---|
| 借款當下(LTV 50%) | 50 萬元 | 約 71.4 萬元 | 62.5 萬元 | 約 37.5% |
| 1 年後利息 5 萬元未付(年利率假設 10%) | 55 萬元 | 約 78.6 萬元 | 68.75 萬元 | 約 31.3% |
| 只借 30 萬元(LTV 30%) | 30 萬元 | 約 42.9 萬元 | 37.5 萬元 | 約 62.5% |
從表格可以看出 2 件事。第一,借款成數對安全邊際的影響非常大:同樣的抵押品,借 30 萬元可以承受約 62.5% 的跌幅,借 50 萬元只剩約 37.5%。第二,利息會悄悄吃掉緩衝,若利息滾進欠款,清算線會跟著往上移。比特幣在歷史上多次出現短時間大幅下跌,所以「現在的 LTV」不代表「下個月的 LTV」,這也是比特幣與主要加密貨幣的風險邊界裡提醒的價格波動特性。
ADeFi 用「健康因子」表示同一件事
DeFi 借貸協議通常不直接顯示追繳線,而是用健康因子(Health Factor)表示離清算還有多遠。根據Aave 官方說明的清算規則,健康因子= 抵押品市值 × 清算門檻 ÷ 借款總額,低於 1 就可以被任何人清算;清算人替你還掉部分債務,並以折價取得你的抵押品,這個折價就是清算獎勵,對借款人來說等於罰金。依 Aave 治理論壇公布的參數,截至 2026 年 10 月 3 日,Aave V3 以太坊主市場的 WBTC 最高 LTV 為 73%、清算門檻為 78%、清算獎勵為 5%;同一份治理提案正討論調高這些數字,所以實際數值要以協議當下顯示為準。套用到上面的例子,抵押 100 萬元、借 50 萬元時健康因子約 1.56,抵押品跌到約 64.1 萬元(跌幅約 35.9%)時降到 1。
B中心化平台常用「資產負債比」
中心化平台也可能用不同的名稱表示同一件事。以台灣的 MAX 交易所為例,官方說明它的「借滿益」功能用 A/D 比率(資產 ÷ 負債)管理風險:比率降到 1.3 會通知用戶,降到 1.2 就會清算,換算成 LTV 大約是 76.9% 通知、83.3% 清算。不論名稱叫 LTV、健康因子或資產負債比,借款前都應該自己把清算時的抵押品市值算出來,而不是只看「最多可以借幾成」。
小心清算通常是自動、即時的。半夜比特幣急跌時,你可能來不及收到通知或補抵押品;而且清算時除了被賣掉的比特幣,還要再扣一筆罰金,實際損失會比「跌到清算線」更多。
COSTS / 成本
利息怎麼算?除了利率,還有這些隱藏成本
比特幣抵押借款的成本,不只是平台標示的年利率。借款前,建議把下面幾項全部算進去:
- 浮動利率:DeFi 協議與不少平台採浮動利率,利率會隨資金池的借款需求改變。Aave V3 的借款預設就是浮動利率;Coinbase 在 2025 年 1 月透過 Morpho 協議推出的比特幣抵押借款,一開始也是浮動利率。浮動代表你無法事先知道總利息。
- 固定利率與固定期限:2026 年 9 月,Coinbase 再推出固定利率、固定還款日的比特幣抵押借款,同樣在 Morpho 的協議上運作。固定利率比較好預估成本,但通常會有到期日,到期時要還款或重新借。
- 計息方式:有的平台以小時計息、借款當下就先收第 1 小時的利息,有的按日或按月計。利息若沒有另外支付,會累積成債務,直接推高 LTV。
- 清算罰金:被清算時除了抵押品被賣掉,還要付清算罰金或清算獎勵。DeFi 協議的比例依資產而不同,例如上一段提到的 Aave WBTC 為 5%。
- 轉換與鏈上成本:DeFi 借款通常要先把比特幣換成包裝比特幣、在鏈上簽署多筆交易,每一步都可能有手續費與滑價;把借到的穩定幣換回新台幣,也有出金與換匯成本。
- 機會成本與稅務:借款期間比特幣若上漲,你仍享有漲幅;但若下跌被清算,等於在低點被迫賣出。至於被清算算不算處分資產、要不要報稅,會在後面的台灣段落簡單說明。
簡單的自我檢查方法:把「預估總利息 + 可能的清算罰金 + 轉換成本」寫下來,再和「直接賣掉一部分比特幣」或「用其他方式借錢」比較。如果借款的理由是想用借來的錢再去買更多加密貨幣,那其實是在加槓桿,風險會成倍放大,這也是本站推薦指南的原則中一再提醒的風險邊界。
CEFI VS DEFI / 保管方式
CeFi 與 DeFi 借貸差在哪?關鍵是「誰拿著你的比特幣」
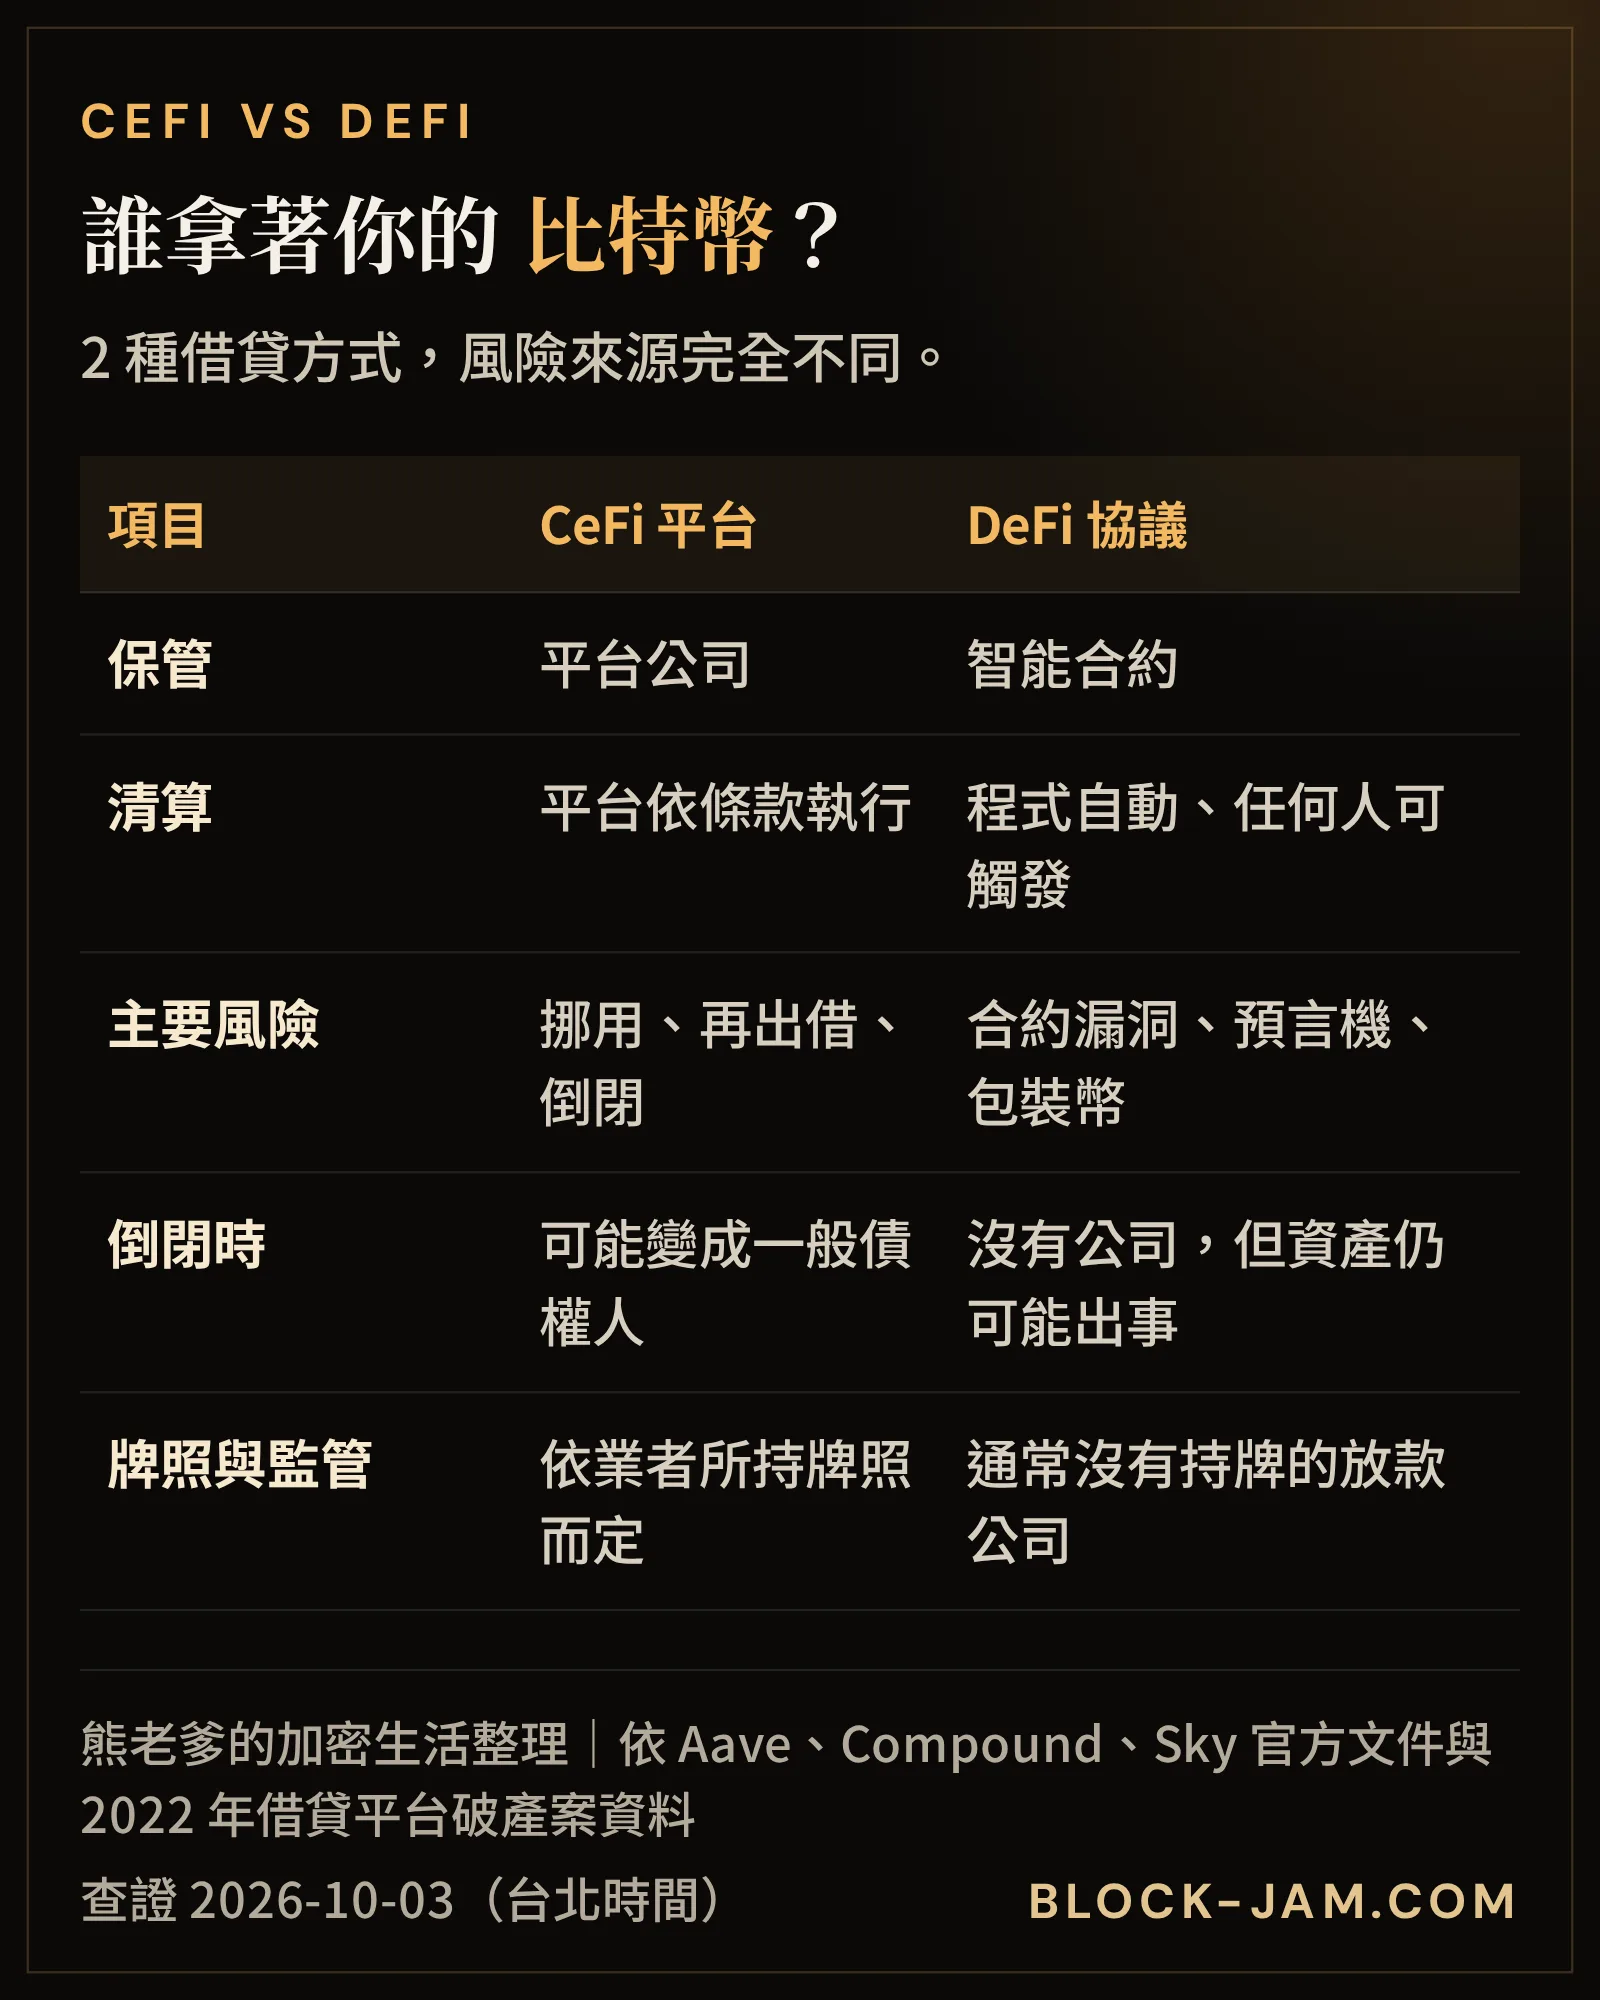
CeFi(中心化金融)是由公司經營的借貸平台;DeFi(去中心化金融)是由智能合約自動執行的借貸協議。
CeFi 平台像傳統的放款公司:你把比特幣交給公司,公司決定利率、審核額度、處理清算,出問題時由公司(或破產管理人)處理。DeFi 協議則把規則寫進智能合約,抵押、借款、清算全部由程式執行,沒有客服可以通融,也沒有公司可以挪用你的抵押品,錢包與私鑰則要自己負責,簽署授權前可先看轉帳與授權前的檢查習慣;但程式漏洞、價格預言機出錯、包裝比特幣的發行方出事,都可能造成損失。
| 比較項目 | CeFi 中心化平台 | DeFi 借貸協議 |
|---|---|---|
| 誰保管比特幣 | 平台公司(或其委託的託管商) | 智能合約;比特幣通常要先換成 WBTC、cbBTC 等包裝比特幣 |
| 清算怎麼執行 | 平台依條款執行,可能先發追繳通知 | 健康因子低於 1 時,任何人都可以觸發清算 |
| 主要風險 | 平台挪用、再出借、倒閉、凍結提領 | 合約漏洞、預言機錯誤、包裝資產發行方風險、清算罰金 |
| 平台倒閉時 | 依條款,抵押品可能被視為平台資產,用戶成為一般債權人 | 沒有公司可倒閉,但協議與資產本身仍可能出事 |
| 身分驗證 | 通常需要 KYC | 多數不需要,但要自己管理錢包與私鑰 |
| 牌照與監管 | 依業者實際持有的牌照或登記而定,各地區規範不同 | 協議由智能合約運作,背後通常沒有持牌的放款公司 |
A常被提到的 3 個 DeFi 借貸協議
Aave:目前規模最大的借貸協議之一,用健康因子管理清算,前面已用它的官方參數示範。Compound:第 3 版(Comet)把「可借成數」與「清算成數」分成 2 組係數,中間留一段緩衝;清算時協議先吸收你的部位,再以折價把抵押品賣給清算人。Sky:前身是 MakerDAO,2024 年 8 月更名為 Sky,並推出新的穩定幣 USDS 與治理代幣 SKY,舊的 DAI 與 MKR 仍可使用;它讓用戶抵押資產鑄造穩定幣,抵押率不足時以拍賣方式清算並收取清算罰金。
這 3 個都是去中心化協議,抵押、借款與清算由智能合約執行,背後沒有負責放款與處理客訴的公司;它們的介面與條款以英文為主,出問題時通常沒有可以申訴的對象。本文提到它們只是為了說明機制,不代表推薦。
B介於兩者之間的混合模式
近年也出現「中心化介面、鏈上執行」的混合模式。根據CoinDesk 對 Coinbase 比特幣抵押借款的報導,Coinbase 在 2025 年 1 月推出的借款服務,會把用戶的比特幣轉成 cbBTC,存進 Morpho 協議當抵押品,借出 USDC;Coinbase 是操作介面,不是放款人,服務只開放給美國用戶(紐約州除外)。依 Morpho 鏈上市場的參數,這類借款的清算 LTV 是 86%。這種模式同時帶有交易所帳戶的風險與智能合約的風險。
CASE STUDY / 2022 倒閉潮
2022 年借貸平台倒閉潮:Celsius、Voyager、BlockFi、Genesis 發生了什麼
這 4 家都是當時規模很大的加密貨幣借貸平台,在同一年內相繼暫停提領、聲請破產。
2022 年 5 月,演算法穩定幣 UST 與 LUNA 崩盤,美國聯準會的研究報告估計約 500 億美元的市值在一週內蒸發。持有大量 LUNA 的加密貨幣避險基金三箭資本(Three Arrows Capital,3AC)隨後無力償債,6 月底被英屬維京群島法院下令清算。許多借貸平台把用戶存進來的幣借給 3AC 這類機構賺利差,骨牌就這樣一路倒下;同年 11 月 FTX 倒閉,又壓垮了另一批平台。
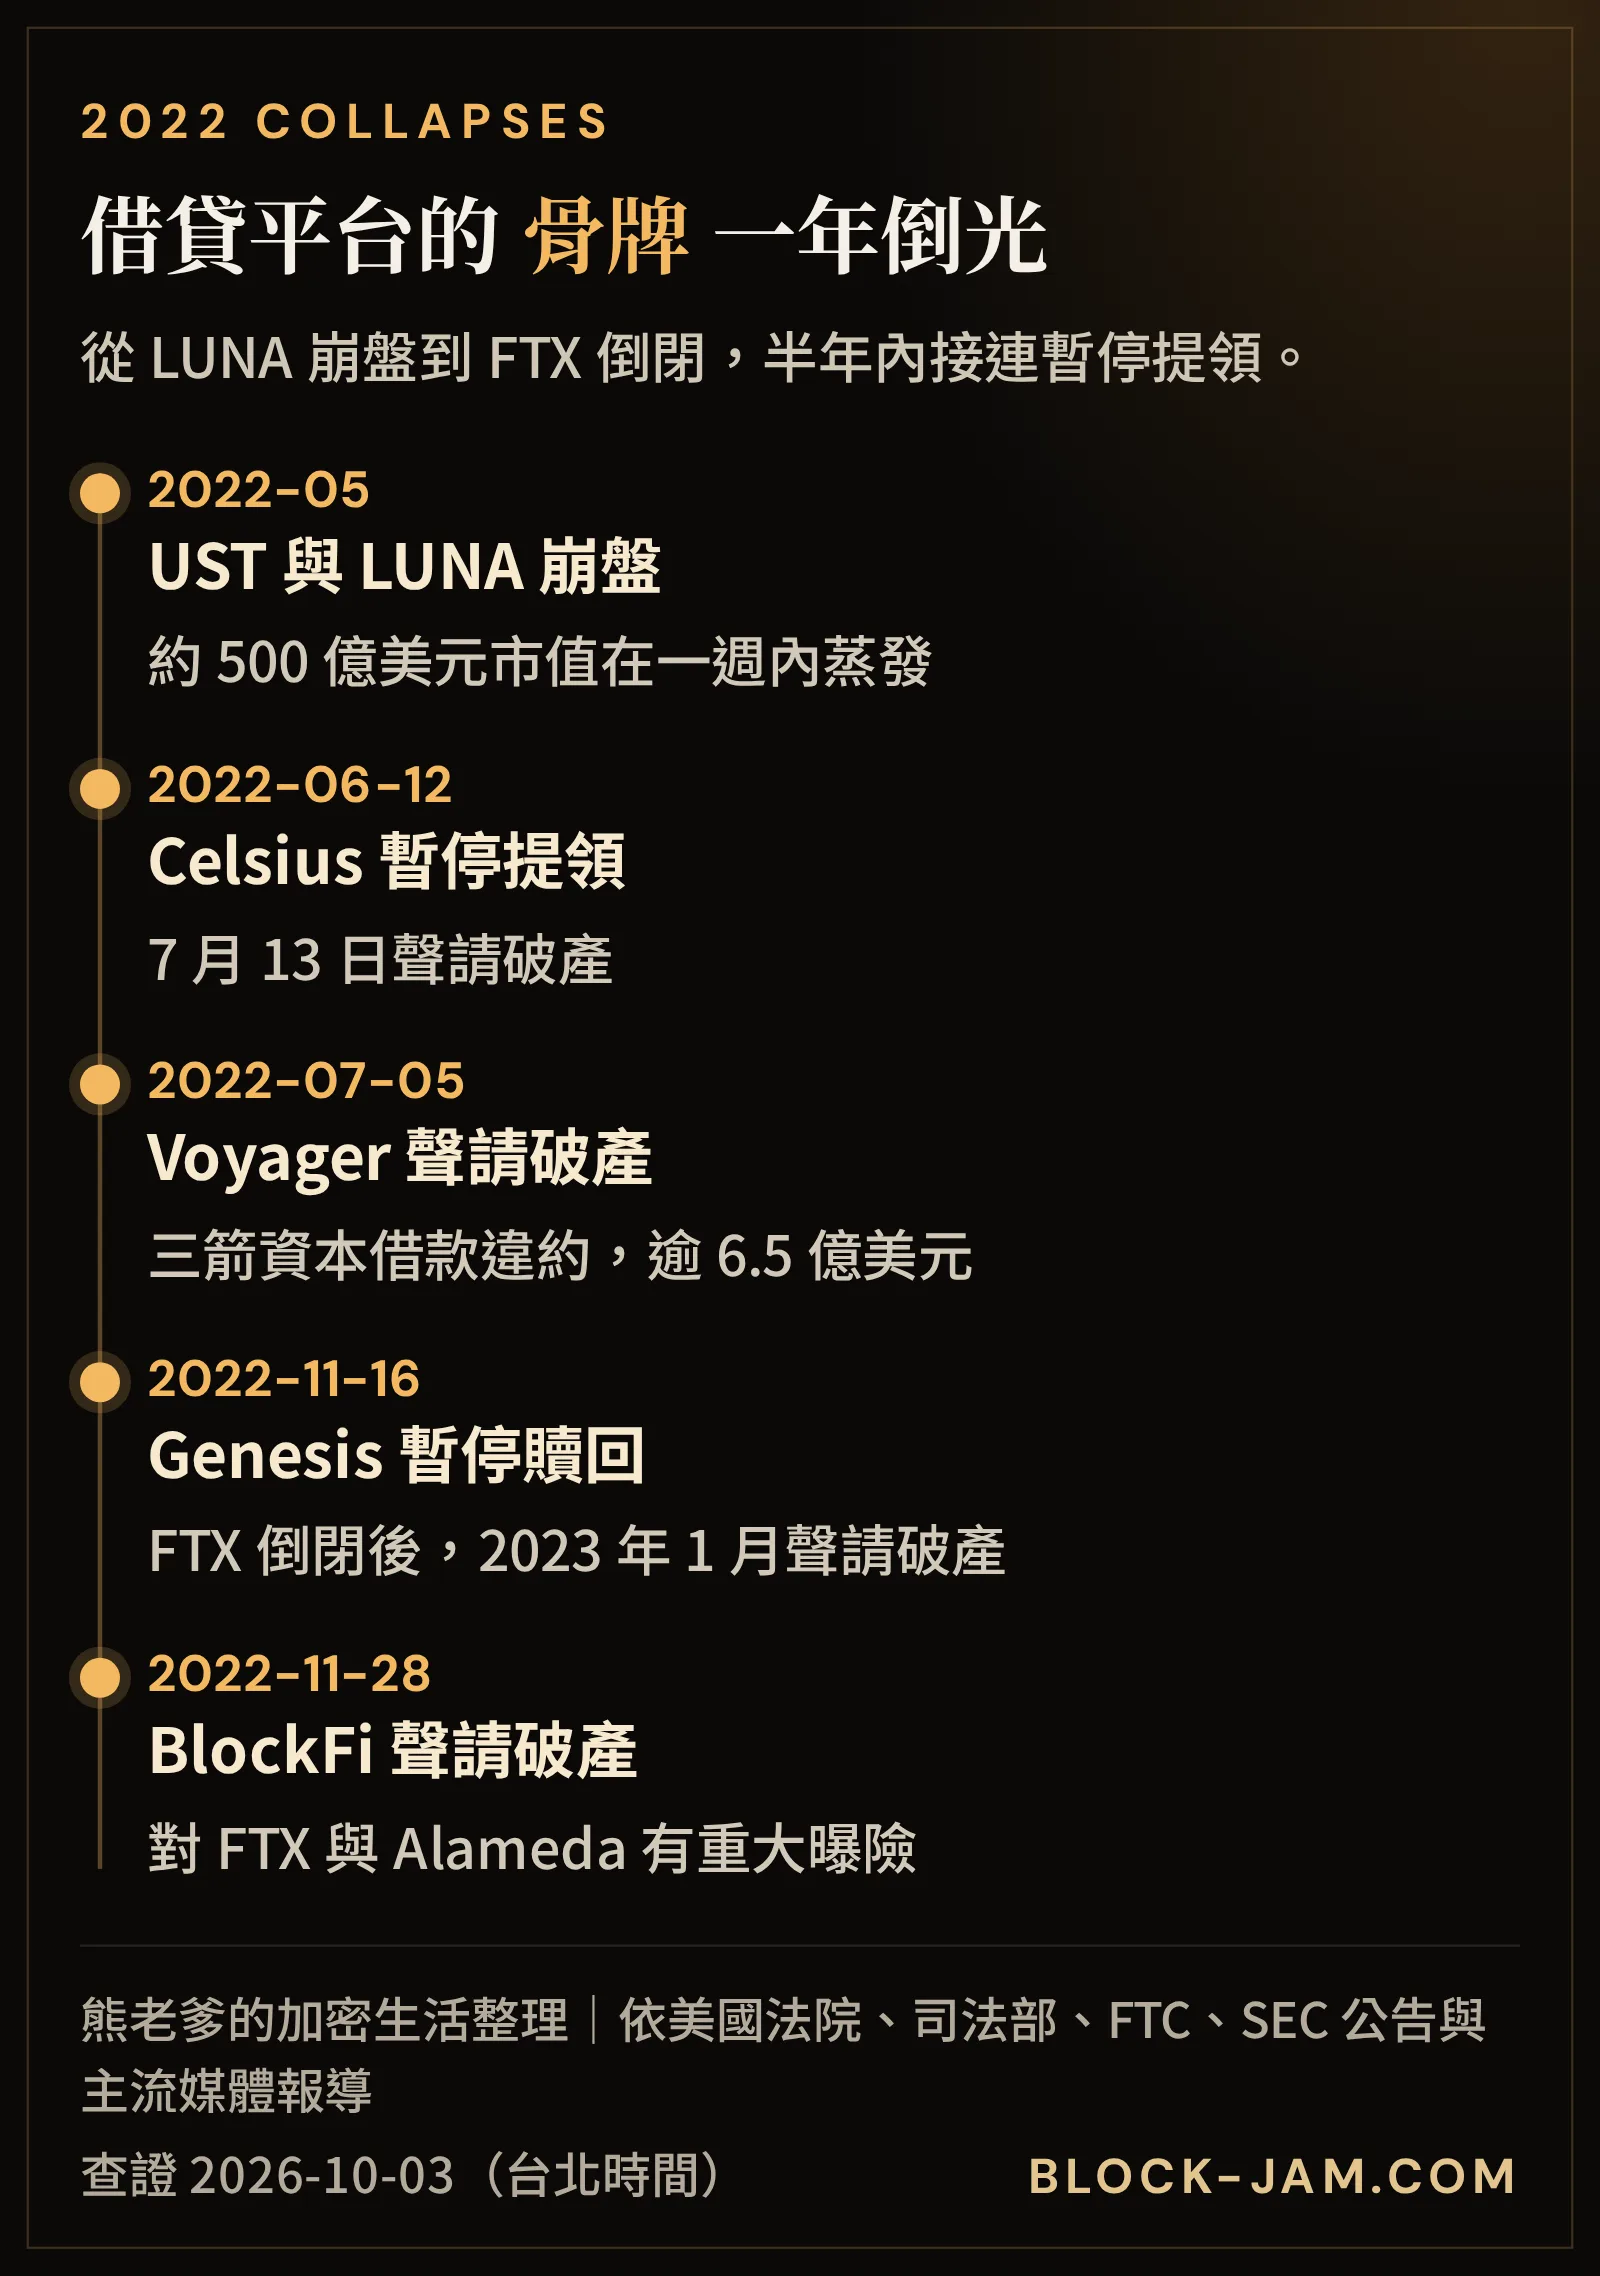
| 平台 | 出事經過 | 後續結果 |
|---|---|---|
| Celsius | 2022-06-12 以「極端市場狀況」為由暫停提領、兌換與轉帳;2022-07-13 聲請破產(Chapter 11) | 法院認定 Earn 帳戶資產屬於公司;2024-01-31 脫離破產並開始分配逾 30 億美元;創辦人 Alex Mashinsky 2025-05-08 被判刑 12 年 |
| Voyager Digital | 3AC 對其逾 6.5 億美元借款違約;2022 年 7 月初暫停交易與提領,2022-07-05 聲請破產 | 2023-10 美國 FTC 指控前執行長宣稱「美元受 FDIC 保險」不實,Voyager 與 FTC 和解並被永久禁止經手消費者資產 |
| BlockFi | 2022-02 已因借貸產品與 SEC 及 32 州和解,共 1 億美元;FTX 倒閉後於 2022-11-28 聲請破產 | SEC 稱該案是加密貨幣借貸平台的首例;破產文件列出對 FTX 與 Alameda 的重大曝險 |
| Genesis(DCG 旗下) | 2022-11-16 暫停贖回與新借款,Gemini Earn 約 9 億美元被凍結;2023-01-19 聲請破產 | 2024-03 與 SEC 以 2,100 萬美元和解;2024-05 與紐約州檢察長達成價值 20 億美元的和解 |
A對借款人最重要的教訓:條款決定你的比特幣算誰的
Celsius 案有一個判決特別值得台灣讀者記住。根據Cointelegraph 對 Celsius 破產法院裁定的報導,美國破產法官 Martin Glenn 在 2023 年 1 月 4 日裁定,依 Celsius 的使用條款,用戶存進 Earn 帳戶的加密貨幣所有權已經移轉給公司,屬於破產財團;用戶只能以一般無擔保債權人的身分參與分配。換句話說,你以為是「存在平台上的我的幣」,在法律上可能早就是「平台欠你的債」。
這個教訓同樣適用於抵押品。中心化平台若在條款中保留「再質押」或「再出借」抵押品的權利,平台出事時,你的抵押品可能和其他資產一起被凍結。借款前要讀清楚條款裡 3 個關鍵:抵押品是否會被再出借、是否與平台自有資產分開保管、破產時的處理順序。
B其他共同點
- 高收益的錢從哪裡來:這些平台用高利率吸引存款,再把資產借給高風險機構或拿去操作,一旦對手方違約,整條鏈一起斷。
- 暫停提領往往來得很突然:Celsius 在週日晚間(美國時間)宣布暫停提領,用戶完全來不及反應。
- 「受保險保障」要查證:Voyager 案中,FTC 指控業者讓用戶誤以為資金受美國聯邦存款保險保障。加密貨幣平台上的資產一般不受存款保險保障,看到類似說法要格外小心。
當年也有台灣用戶透過網路使用這些平台。類似的「高利率存幣」「保本收益」話術至今仍常出現在詐騙中,可以對照加密貨幣詐騙防範指南的高報酬警訊一起看。
TRENDS / 最新發展
2025–2026 年新發展:銀行與機構開始接受比特幣當抵押品
倒閉潮之後,比特幣抵押借款沒有消失,而是開始往受監管的金融機構與鏈上協議移動。以下整理截至 2026 年 10 月 3 日已有 2 個以上獨立來源的發展。
Coinbase 推出以比特幣抵押、借出 USDC 的服務,底層由 Morpho 協議在 Base 鏈上執行,只開放美國用戶(紐約州除外)。2026 年 9 月再加上固定利率版本。
美國券商 Cantor Fitzgerald 以 20 億美元規模的比特幣融資業務,完成首批對機構的比特幣抵押放款,對象包括 FalconX 等加密貨幣公司,只服務機構客戶。
據彭博報導、CoinDesk 等媒體轉述,摩根大通(JPMorgan)將接受現貨比特幣 ETF 作為部分客戶的貸款擔保品;同年 10 月又傳出計畫讓機構客戶直接以比特幣、以太幣作為擔保品,透過第三方託管商保管。後者截至查證日仍屬報導中的計畫,本站未找到 2 個以上獨立來源確認已全面上線。
美國聯邦住宅金融局(FHFA)局長下令房利美與房地美研擬方案,在評估房貸申請時把加密貨幣列入資產,而且不必先換成美元;限於存放在美國受監管中心化交易所的資產。這是「研擬方案」的命令,不是已定案的房貸規則。
美國房貸業者 Better 與 Coinbase 推出用比特幣抵押來支應頭期款的方案,需抵押借款金額 250% 的比特幣;比特幣下跌不會觸發追繳或自動清算,只有借款人未按期繳款時才會處分。2026 年 8 月底起對符合資格的美國借款人全面開放。
這些發展有 2 個共同點。第一,它們幾乎都只服務美國用戶或機構客戶,台灣一般投資人目前無法直接使用。第二,它們把比特幣當成「需要大幅折價計算的擔保品」,例如 250% 的抵押要求,意思是借 100 萬只能用 250 萬價值的比特幣去押,反映的正是比特幣價格波動的風險。看到「銀行也接受比特幣抵押」的新聞時(本站依編輯與查證原則只整理有 2 個以上獨立來源的消息),記得這不代表風險變小,只代表有更多受監管的機構願意用保守的條件承作。最新的監管與機構動態,可以在每日新聞的加密貨幣監管與機構消息持續追蹤。
FOR TAIWAN / 台灣讀者
台灣能做比特幣抵押借款嗎?在地業者、專法進度與稅務
先講結論:截至 2026 年 10 月 3 日,本站查找的台灣在地加密貨幣業者(包括 MAX、BitoPro 等交易所)都沒有提供「以比特幣抵押、借出新台幣」的服務,台灣的銀行也還沒有承作比特幣抵押貸款。以下是查證的依據。
A台灣在地業者:沒有找到借新台幣的服務
目前在台灣提供加密貨幣服務的業者,依洗錢防制法須向金管會完成洗錢防制登記,證期局的虛擬資產服務提供者登記名單是公開資料。本站以這份名單為範圍,搜尋現代財富(MaiCoin、MAX)、幣託(BitoPro)、禾亞(HOYA BIT)、富昇(TWEX)、鏈科(XREX)等業者的公開資訊,沒有找到以比特幣抵押、借出新台幣的服務;名單上也有只做轉帳或只做保管的業者,不是每一家都是交易所。
在這些業者中,本站能找到的「抵押借款」類功能,是 MAX 的「借滿益」:用戶以錢包裡的加密貨幣作為擔保,借出的是比特幣、以太幣或 USDT 等加密貨幣,不是新台幣,本質上比較接近保證金借幣。使用前要看懂它的清算門檻與小時計息方式,前面的試算段落已換算過。
B境外平台:先看條款與牌照
許多人實際使用的是境外大型交易所的借幣功能。這類服務的條款適用哪裡的法律、爭議在哪裡處理,取決於業者的註冊地與它在各地實際持有的牌照或登記;同一家業者在不同國家提供的服務範圍也可能不同。借款前可以先查清楚業者在哪些地區持有牌照、你的帳戶屬於哪個營運主體,以及出事時可以向哪個機關申訴;挑選交易所的基本原則可以參考推薦指南的交易所挑選原則。另外,網路上自稱「境外合法借貸平台」並承諾高額度、免審核的招攬,要特別提防,常見話術整理在台灣常見加密貨幣詐騙手法。
C虛擬資產服務法:借貸成為需要許可的業務
《虛擬資產服務法》在 2026 年 6 月 30 日經立法院三讀通過,7 月 22 日公布,施行日期由行政院另定。依全國法規資料庫的虛擬資產服務法條文,虛擬資產借貸被列為需要取得許可的業務類別之一,現有業者有過渡期申請許可。換句話說,未來在台灣合法提供加密貨幣借貸,會有明確的許可與管理規範,但相關子法仍在制定中,實際上路時間與條件要以金管會公告為準。
另外,金管會從 2025 年起開放銀行試辦加密貨幣保管業務,試辦範圍是保管,不包括以加密貨幣為擔保品放款。
D稅務:只做重點提醒
依財政部說明,個人出售非證券型加密貨幣的所得,屬於所得稅法的財產交易所得,以售價減除成本與必要費用計算,併入綜合所得稅;透過境外平台產生的所得,還可能涉及海外所得與所得基本稅額(最低稅負制);如果比特幣是以工作報酬的形式收到,另有收到比特幣報酬時的課稅時點要注意。抵押借款本身是借錢,不是賣出,但抵押品被清算、強制賣出時,是否構成處分與應申報所得,要依個案事實判斷。實際申報請以財政部與國稅局最新規定為準,必要時諮詢會計師或國稅局,本文不提供稅務建議。
CHECKLIST / 檢查清單
借之前的風險檢查清單:6 個問題答得出來再考慮
比特幣抵押借款不是適合每個人的工具。把前面的內容濃縮成 6 個問題,任何一題答不出來,代表你還沒看懂這筆借款的風險。
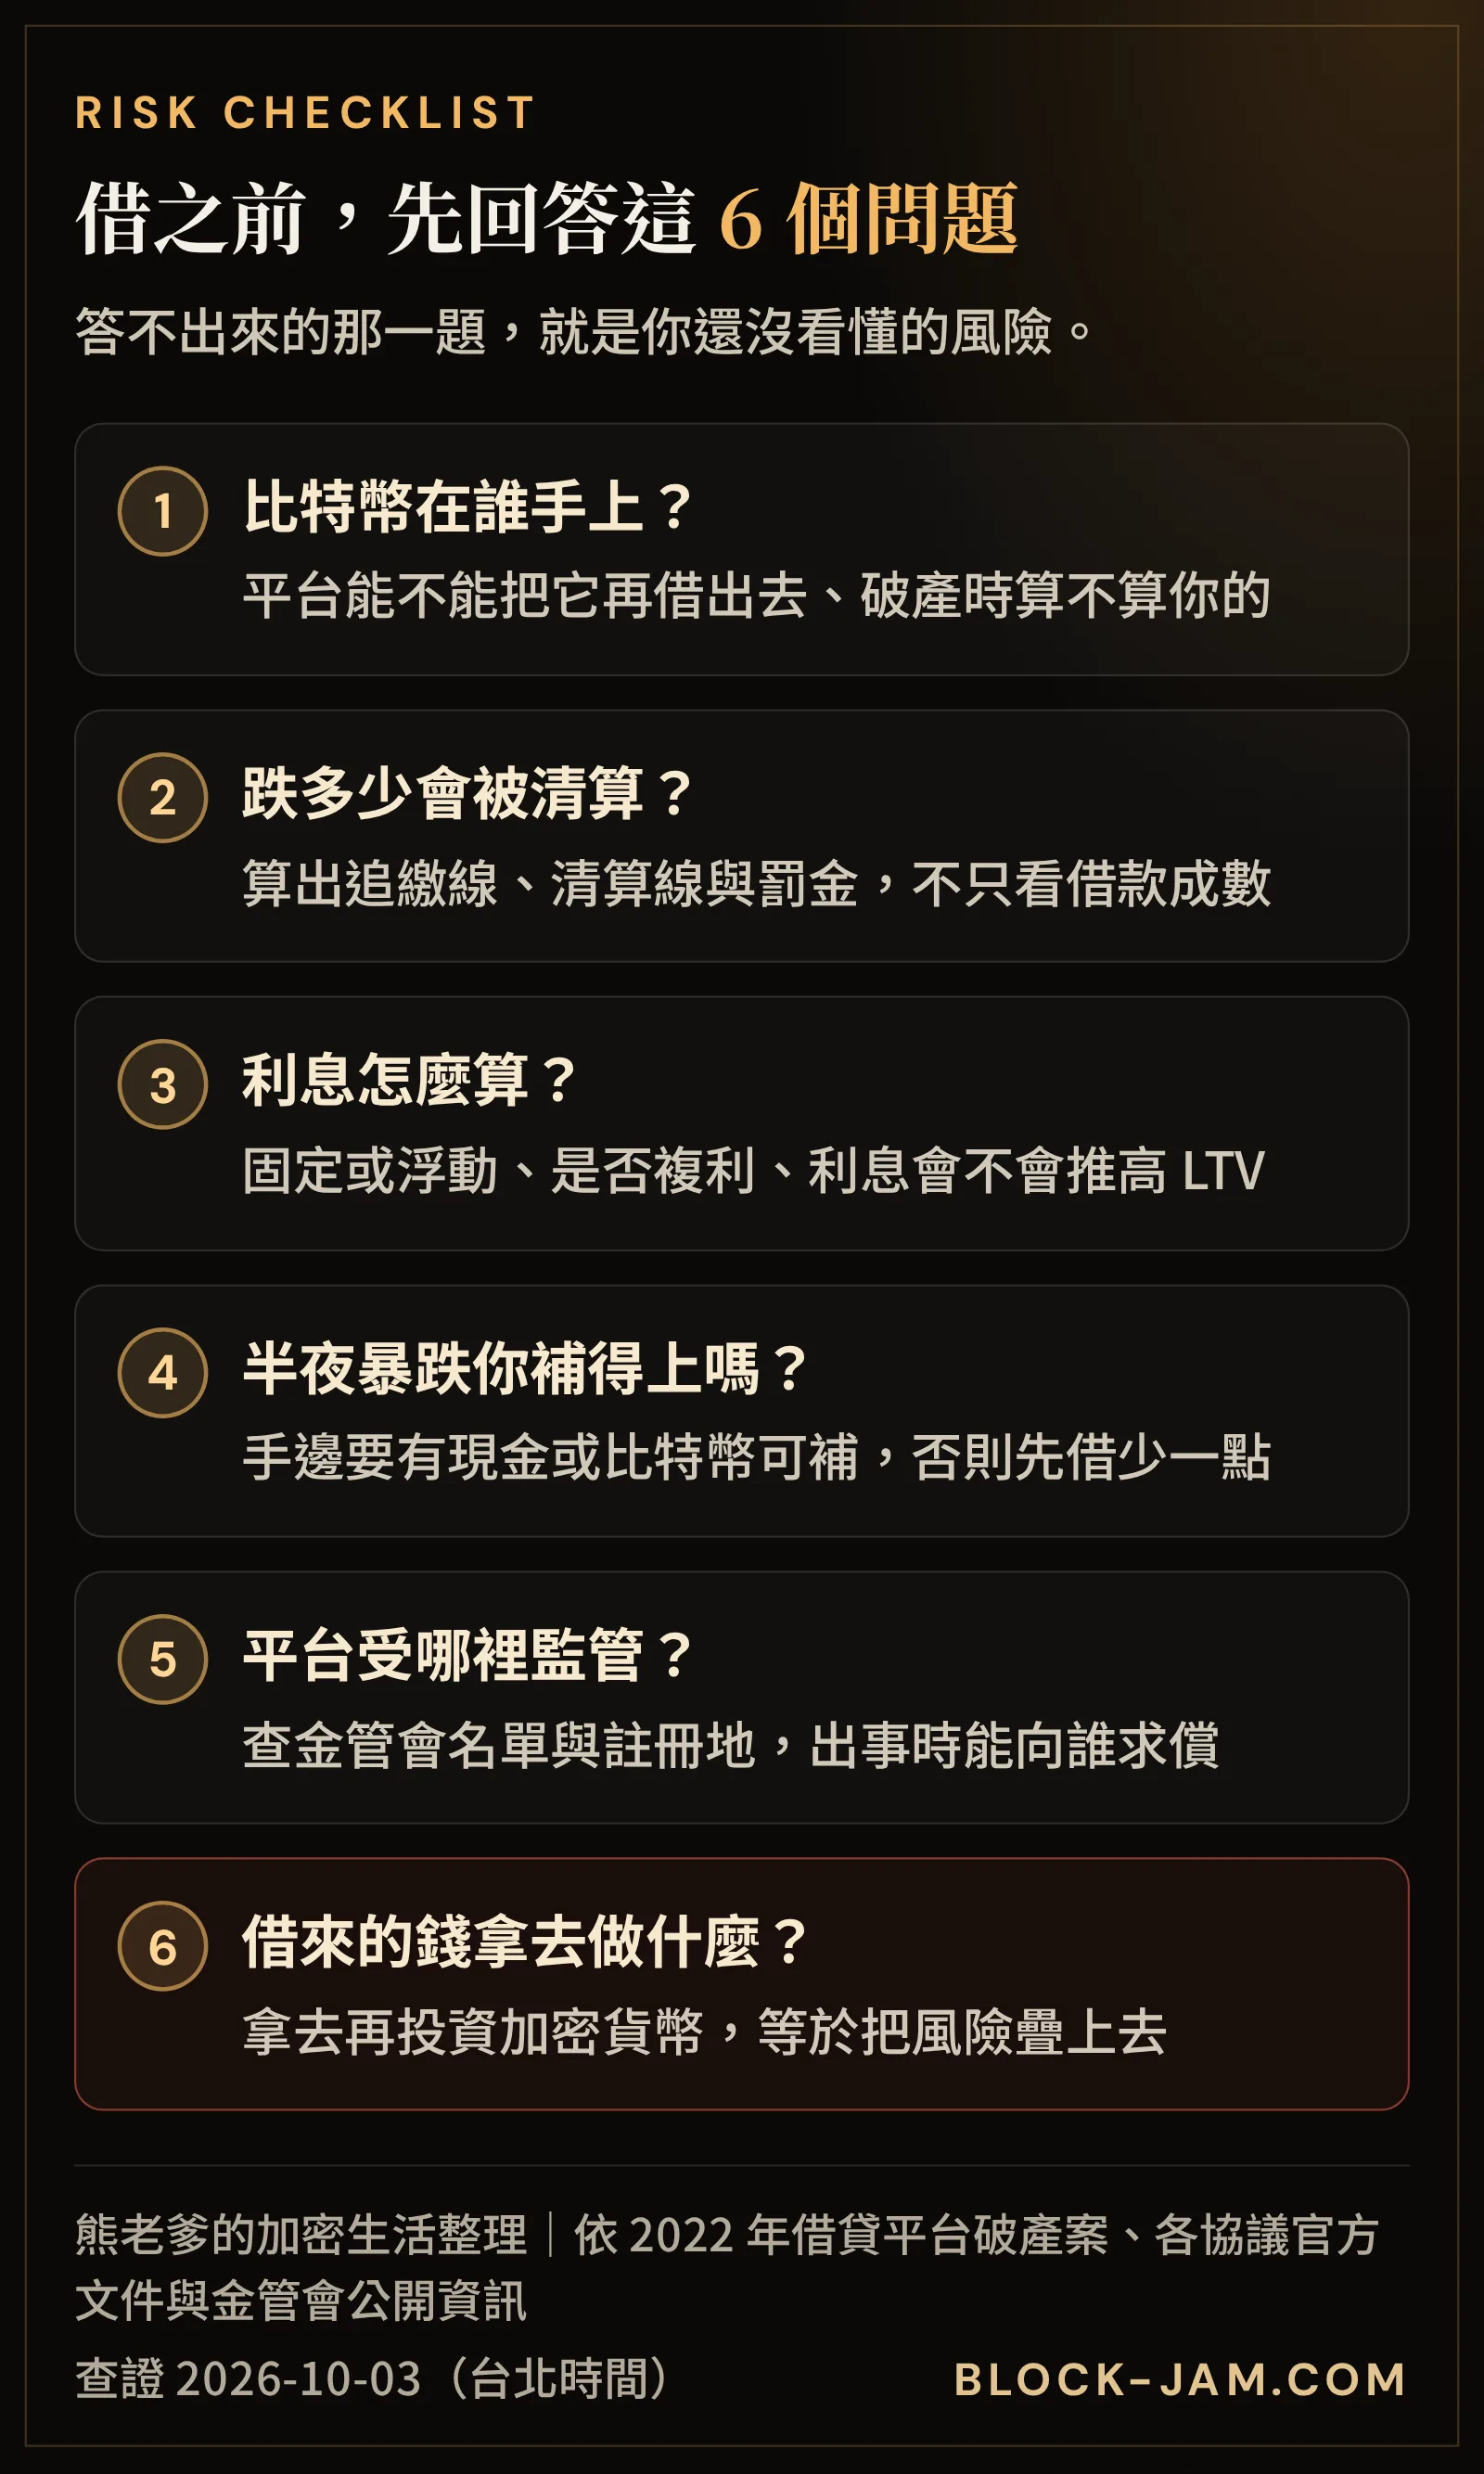
- 比特幣在誰手上?看條款是否允許平台再出借抵押品、是否與平台自有資產分開保管,以及破產時的處理方式。DeFi 則要知道包裝比特幣由誰發行、合約是否經過審計。
- 跌多少會被清算?用本文的公式自己算出追繳線、清算線對應的抵押品市值,再加上清算罰金,估算最壞情況會損失多少。
- 利息怎麼算?確認是固定或浮動利率、計息頻率、利息是否會滾進本金,以及提前還款有沒有費用。
- 半夜暴跌你補得上嗎?手邊要預留可以立刻補進去的資金或比特幣,並開啟價格與 LTV 通知。沒有備用資金,就代表你只能接受清算。
- 平台受哪裡監管?查證業者實際持有哪些地區的牌照或登記(例如台灣證期局的登記名單、業者註冊地監管機關的公開名冊),確認適用法律與申訴管道。看到「保本」「高息」「受保險保障」的宣傳要提高警覺。
- 借來的錢拿去做什麼?如果是拿去買更多加密貨幣,就是在加槓桿,下跌時抵押品與新部位會一起虧損。日常週轉以外的用途,要先想清楚最壞情境。
哪些情況不適合借沒有穩定收入可以付利息、沒有備用資金可以補抵押品、看不懂平台條款、或是借款目的是為了投資更多加密貨幣,都屬於風險明顯偏高的情況。比特幣價格可能在短時間內大幅下跌,請先評估自己能承受的最大損失。
如果你剛開始接觸加密貨幣,比起研究借款,更建議先從加密貨幣入門推薦指南了解交易所與錢包的基本挑選原則,並認識比特幣與主要加密貨幣的市場結構;也可以讀讀中本聰與比特幣的起源,了解比特幣為什麼不依賴任何中央機構。
FAQ / 常見問題
常見問題
比特幣能質押嗎?
比特幣採用工作量證明,沒有原生的 staking 機制,持有比特幣不會因為鎖起來就產生網路獎勵。中文常說的「比特幣質押」多半是指把比特幣當擔保品借錢,也就是抵押借款,借款人要付利息。另有 Babylon 等協議讓比特幣替其他權益證明網路提供安全性並領取獎勵,但那是另一套協議,有罰沒、解鎖期與程式漏洞等額外風險。
比特幣抵押借款的 LTV 是什麼?多少會被清算?
LTV 是借款金額除以抵押品市值。每個平台的清算門檻不同,例如 Aave V3 以太坊主市場的 WBTC 清算門檻在 2026 年 10 月 3 日為 78%,Coinbase 透過 Morpho 的借款清算 LTV 為 86%。以新台幣 100 萬元抵押品借 50 萬元、清算線 80% 試算,比特幣下跌約 37.5% 就會被清算;若只借 30 萬元,可承受約 62.5% 的跌幅。
被清算會損失多少?
被清算時,平台或清算人會賣出你的部分或全部抵押品來償還債務,另外還要付清算罰金或清算獎勵,例如 Aave 的 WBTC 為 5%。因為清算通常發生在價格急跌時,等於在低點被迫賣出,實際損失往往比「跌到清算線」更大。
台灣有可以用比特幣抵押借新台幣的平台嗎?
截至 2026 年 10 月 3 日,本站搜尋 MAX、BitoPro、HOYA BIT、TWEX、XREX 等台灣在地業者的公開資訊,沒有找到以比特幣抵押、借出新台幣的服務,台灣的銀行也還沒有承作比特幣抵押貸款。MAX 交易所的「借滿益」是以加密貨幣擔保、借出加密貨幣。2026 年 7 月公布的虛擬資產服務法已把借貸列為需許可的業務,子法仍在制定中,實際規範以金管會公告為準。
CeFi 和 DeFi 借貸哪個比較安全?
兩者的風險來源不同,沒有哪一種是無風險的。CeFi 平台保管你的比特幣,可能挪用、再出借或倒閉,2022 年多家借貸平台倒閉時,用戶的資產被凍結。DeFi 由智能合約保管與自動清算,沒有公司可以挪用,但有合約漏洞、價格預言機錯誤與包裝比特幣發行方的風險,而且清算時不會通融。
用比特幣抵押借款要繳稅嗎?
抵押借款本身是借錢,不是賣出。但依財政部說明,個人出售非證券型加密貨幣的所得屬於財產交易所得,境外平台的所得還可能涉及海外所得與最低稅負制;抵押品被清算、強制賣出時是否構成處分與應申報所得,要依個案判斷。實際申報請以財政部與國稅局最新規定為準,必要時諮詢會計師。
為什麼 2022 年那麼多加密貨幣借貸平台倒閉?
2022 年 5 月 UST 與 LUNA 崩盤,持有大量 LUNA 的三箭資本無力償債,許多借貸平台把用戶資產借給這類機構,因此連帶出事;同年 11 月 FTX 倒閉又壓垮另一批平台。Celsius、Voyager、BlockFi、Genesis 相繼暫停提領並聲請破產,美國法院還認定 Celsius Earn 帳戶的資產依條款屬於公司。
DISCLOSURE / 聲明
風險聲明與利益揭露
風險聲明
本文僅供教育與資訊參考,不構成任何投資建議、要約或招攬,也不推薦任何交易所、平台或加密資產。加密資產價格波動劇烈,可能損失全部本金;過去表現不代表未來結果。各地法規不同,請自行確認所在地規定,必要時諮詢合格的專業人士。本站服務條款中的非投資建議與風險揭露有完整條文。
利益揭露
作者個人持有少量加密貨幣。本文沒有任何推薦連結或贊助,也沒有替文中提到的任何業者打廣告;本站部分其他文章可能含推薦連結,一律清楚標示並加上 rel="sponsored"。贊助與推薦連結的完整規則,都公開在關於熊老爹的贊助與利益揭露。
AI 協助與更正
部分內容經 AI 協助整理,經熊老爹審訂後發布。文中的數字與法規以查證日 2026-10-03 為準,之後可能變動;發現錯誤會在文末註明更正日期與內容。我們依照本站的編輯與查證原則查證,也歡迎透過關於頁的聯絡方式來信指正。
SOURCES / 資料來源
資料來源
- Satoshi Nakamoto:Bitcoin: A Peer-to-Peer Electronic Cash System(比特幣白皮書,bitcoin.org)比特幣以工作量證明(Proof of Work)運作,沒有原生 staking。
- Decrypt:Native Bitcoin staking 與 Babylon 協議比特幣沒有原生 staking;Babylon 讓比特幣在原鏈上鎖定,替權益證明網路提供安全性。
- Babylon Foundation:Phase 2 上線公告2025 年 4 月第 2 階段上線,引入罰沒(slashing)機制與解鎖期。
- Aave 治理論壇:Babylon 比特幣 staking 罰沒風險Babylon 的罰沒與營運風險分析。
- Aave Help Center:Health Factor and Liquidations健康因子=抵押品市值 × 清算門檻 ÷ 借款;低於 1 可被清算;清算人以折價取得抵押品。
- Aave V3 官方文件:Overview健康因子低於 1 即可被清算、清算獎勵;借款為浮動利率。
- Aave risk-v3(GitHub):Risk Parameters 說明LTV、清算門檻、清算獎勵的定義;清算門檻高於最高 LTV。
- Aave 治理論壇(2026-09):ARFC Revision of ETH and BTC Collateral EfficiencyWBTC 目前 LTV 73%、清算門檻 78%;提案擬調高。
- Compound III 官方文件:Liquidation借款與清算分別使用不同的抵押係數;absorb 吸收部位、折價出售抵押品。
- Sky 開發者文件:Collateral Liquidation抵押率不足時以拍賣清算並收取清算罰金。
- CoinDesk(2024-08-27):MakerDAO Is Now SkyMakerDAO 更名 Sky,推出 USDS 與 SKY。
- crypto.news:MakerDAO rebrands to Sky, introduces SKY and USDS tokens更名的第二來源;DAI 與 MKR 仍可使用。
- CoinDesk(2025-01-16):Coinbase to offer bitcoin-backed loans through Morpho比特幣轉成 cbBTC 存入 Morpho、借出 USDC;美國用戶;上限 10 萬美元。
- DL News:Coinbase launches DeFi-backed Bitcoin loans for US usersCoinbase 是介面不是放款人;紐約州除外;浮動利率。
- Crypto Briefing:Coinbase 透過 Morpho 推出比特幣抵押借款清算 LTV 86% 並收罰金。
- Morpho:Base 鏈 cbBTC/USDC 市場參數清算 LTV(LLTV)86%。
- CoinDesk(2026-09-23):Coinbase users can now borrow USDC against bitcoin at a fixed rate固定利率、固定還款日,在 Morpho Midnight 上執行。
- The Block(2026-09-22):Coinbase 推出固定利率比特幣抵押借款固定利率版本的第二來源。
- MAX 交易所:誰可以使用借滿益?以加密貨幣擔保借出加密貨幣;A/D 比率 1.3 通知、1.2 清算;利息以小時計算。
- 區塊客(2022-03-31):MAX 交易所借幣功能實測MAX 借滿益的第二來源。
- 美國聯準會 FEDS 2023-044:Interconnected DeFi: Ripple Effects from the Terra CollapseTerra 崩盤約 500 億美元市值在一週內蒸發。
- CoinDesk(2022-07-15):The Fall of Celsius Network: A TimelineTerra 約 400 億美元崩盤、Celsius 6-12 暫停提領、7-13 聲請破產。
- CoinDesk(2022-06-29):Three Arrows Capital 遭英屬維京群島法院下令清算3AC 2022 年 6 月底被下令清算。
- PYMNTS(2022-06):Court Orders Liquidation of Three Arrows Crypto Fund3AC 清算的第二來源。
- TechCrunch(2022-06-12):Celsius pauses withdrawals, citing extreme market conditions暫停提領、兌換與轉帳。
- Fortune(2022-07-13):Celsius files for Chapter 11 bankruptcyCelsius 聲請破產的第二來源。
- Cointelegraph(2023-01):Judge rules Celsius owns funds in Earn accounts2023-01-04 法官裁定依使用條款,Earn 帳戶資產屬於 Celsius。
- The Chain Bulletin(2023-01-05):Judge rules that assets in Earn accounts belong to CelsiusEarn 帳戶裁定的第二來源。
- Celsius 新聞稿(Business Wire / Nasdaq):脫離破產並開始分配逾 30 億美元2024-01-31 脫離破產。
- Cointelegraph(2024-01-31):Celsius exits bankruptcy脫離破產與分配的第二來源。
- 美國司法部紐約南區檢察署:Celsius 創辦人被判 12 年Alex Mashinsky 2025-05-08 判刑 12 年。
- NBC News(2025-05):Celsius CEO Alex Mashinsky sentenced to 12 years判刑的第二來源。
- Fortune(2022-07-06):Voyager Digital files for bankruptcy after 3AC fails to pay $650 million loan3AC 違約逾 6.5 億美元;Voyager 聲請破產。
- Banking Dive(2022-07):Crypto brokerage Voyager files for Chapter 11Voyager 暫停交易提領與聲請破產的第二來源。
- 美國 FTC(2023-10-12):與 Voyager 和解並起訴前執行長「受 FDIC 保險」不實宣稱;永久禁止經手消費者資產。
- TechCrunch(2023-10-12):FTC sues Voyager CEO over false FDIC insurance claimsFTC 案的第二來源。
- 美國 SEC 新聞稿 2022-26:BlockFi 和解 1 億美元SEC 5,000 萬美元+32 州 5,000 萬美元;加密貨幣借貸平台首例。
- TechCrunch(2022-02-14):BlockFi 與 SEC 的 1 億美元和解BlockFi 和解的第二來源。
- CNBC(2022-11-28):BlockFi files for bankruptcy as FTX fallout spreadsBlockFi 2022-11-28 聲請破產,對 FTX 有重大曝險。
- Al Jazeera(2022-11-28):Major crypto lender BlockFi files for bankruptcy protectionBlockFi 破產的第二來源。
- CoinDesk(2022-11-16):Genesis 借貸部門暫停提領暫停贖回與新借款。
- TechCrunch(2023-01-19):Genesis files for Chapter 11 bankruptcy2023-01-19 聲請破產;Gemini Earn 約 9 億美元。
- CoinDesk(2023-01-20):Genesis Global files for bankruptcy protectionGenesis 破產的第二來源。
- 美國 SEC 新聞稿 2024-37:Genesis 同意支付 2,100 萬美元Gemini Earn 案和解。
- Unchained(2024-03-19):Genesis and SEC settle for $21 million2,100 萬美元和解;約 9 億美元、34 萬名投資人的第二來源。
- 紐約州檢察長(2024-05-20):與 Genesis 達成價值 20 億美元和解20 億美元和解與受害人基金。
- CoinDesk(2024-05-21):法院核准 Genesis 與紐約州檢察長和解20 億美元和解的第二來源。
- Decrypt(2025-05):Cantor 20 億美元比特幣借貸業務完成首批交易對 FalconX 等機構放款。
- The Defiant(2025-05):Cantor Fitzgerald 比特幣借貸首筆 1 億美元借給 FalconXCantor 業務的第二來源。
- CoinDesk(2025-06-04):JPMorgan to accept bitcoin ETFs as loan collateral(Bloomberg)摩根大通將接受比特幣 ETF 作擔保品。
- PYMNTS(2025-06):JPMorgan to accept bitcoin ETFs as loan collateralETF 擔保品的第二來源。
- CoinDesk(2025-10-24):JPMorgan to allow clients to pledge bitcoin and ether as collateral(Bloomberg)計畫讓機構客戶以比特幣、以太幣作擔保品,第三方託管。
- The Block(2025-10-24):JPMorgan to let institutional clients pledge BTC and ETH as loan collateral計畫的第二來源。
- CNBC(2025-06-25):Trump administration moves to count crypto as a federal mortgage assetFHFA 命令房利美、房地美研擬把加密貨幣列入房貸資產評估。
- Decrypt(2025-06):US housing head orders Fannie Mae, Freddie Mac to accept cryptoFHFA 命令的第二來源;限美國受監管中心化交易所。
- Decrypt(2026):Fannie Mae-backed bitcoin home mortgages are finally here以比特幣抵押支應頭期款;下跌不觸發追繳或清算。
- CoinDesk(2026-09-06):Better and Coinbase bitcoin-backed mortgages250% 抵押率;無追繳;未繳款才處分;8 月底全面開放。
- Better:Crypto-backed mortgages 產品說明比特幣 250% 抵押率的第二來源。
- 證期局:虛擬資產服務提供者(VASP)洗錢防制登記名單洗錢防制登記的公開名單;本站以此為範圍搜尋台灣在地業者的公開資訊。
- 行政院(2026-04-02):院會通過虛擬資產服務法草案行政院通過草案。
- 中央社(2026-06-30):虛擬資產服務法三讀通過立法院三讀。
- 金管會主管法規查詢系統:虛擬資產服務法條文:借貸列為需許可的業務類別;過渡期規定。
- 金管會檢查局(2026-06-30):虛擬資產服務法三讀說明業務類別與過渡期的第二來源。
- 動區動趨(2026-06):虛擬資產服務法三讀懶人包業務類別、過渡期與 7 月公布的第三來源。
- 工商時報(2025-06-20):金管會核准銀行試辦加密貨幣保管銀行試辦範圍為保管。
- 經濟日報(2025-06):銀行加密貨幣保管業務試辦銀行試辦保管的第二來源。
- 財政部函(2025-01-13,立法院議事附件):加密貨幣交易所得課稅說明個人出售非證券型加密貨幣屬財產交易所得。
- 旺得富(中國時報,2024-11-18):加密貨幣獲利怎麼課稅財產交易所得的第二來源。
- 財政部:海外所得與所得基本稅額說明海外所得計入基本所得額的規定。